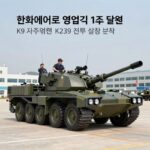
한화에어로스페이스가 올해 3분기 연결 기준 매출 6조 943억원, 영업이익 4520억원을 기록했습니다. 전년 동기 대비 매출은 6%, 영업이익은 46% 줄면서 한화에어로 영업익 감소가 뚜렷하게 나타났습니다. 특히 지상방산 부문의 납품 일정이 4분기에 집중된 영향이 컸습니다. 핵심 실적을 표로 정리하면 아래와 같습니다.
| 항목 | 2026년 3분기 | 전년 동기 대비 |
|---|---|---|
| 매출 | 6조 943억원 | 6% 감소 |
| 영업이익 | 4520억원 | 46% 감소 |
| 지상방산 영업이익 | 217억원 | 96% 감소 |
| 올해 누적 영업이익 | 2조 4564억원 | 10% 증가 |
다만 1분기부터 3분기까지 누적 실적을 보면 매출 21조 1382억원, 영업이익 2조 4564억원으로 전년 대비 각각 15.6%, 10.1% 증가했습니다. 3분기 당기순이익이 367억원 순손실을 기록한 점은 아쉽지만, 연간 흐름에서는 여전히 성장 기조를 유지하고 있습니다. 이번 실적 발표와 관련된 자세한 내용은 아래 링크에서도 확인할 수 있습니다.
가장 눈에 띄는 부분은 지상방산 부문 영업이익이 96% 줄어든 것입니다. 방산 기업은 분기별 인도 일정에 따라 매출과 이익이 크게 출렁일 수 있습니다. 이번 3분기는 그런 변동이 극단적으로 나타난 시기로 볼 수 있습니다.
목차
한화에어로 영업익 감소의 배경
이번 한화에어로 영업익 감소는 실제 방산 수요가 줄어서라기보다 제품을 인도하고 매출로 인식하는 시점이 4분기로 옮겨갔기 때문입니다. 폴란드 K9 자주포 2차 물량 등 주요 사업의 납품 일정이 4분기에 몰렸고, 일부 물량은 2분기에 미리 납품됐습니다. 그 결과 3분기 지상방산 부문 영업이익은 217억원까지 줄며 전년 대비 96% 감소했습니다.
지상방산 부문이 주춤한 이유
지상방산 부문은 한화에어로스페이스의 핵심 축입니다. K9 자주포와 천무 다연장로켓 같은 주력 제품의 해외 인도 시점이 실적에 큰 영향을 줍니다. 올해 3분기에는 이집트와 호주 K9 사업이 진행 중이었지만 본격적인 매출 인식은 4분기 이후로 미뤄졌습니다. 또한 2분기에 조기 납품된 물량이 있었기 때문에 3분기에 인식할 신규 매출이 상대적으로 적었습니다. 해외 방산 계약은 단순 완제품 인도 외에도 현지 생산과 후속 지원 일정이 함께 움직여서 분기별 매출 편차가 클 수밖에 없습니다.
항공우주 부문과 자회사 실적
항공우주 부문은 매출 6599억원, 영업손실 24억원을 기록했습니다. GTF 엔진 인도가 늘면서 국제공동개발사업에 따른 손실이 반영된 영향입니다. GTF 엔진은 장기 공동개발 사업이어서 인도가 늘어나는 구간에서 일시적 비용이 먼저 발생할 수 있습니다. 반면 주요 자회사들은 선방했습니다. 한화시스템은 다기능레이다 같은 방산 매출 증가로 매출 8316억원, 영업이익 991억원을 거뒀고, 전년 동기 대비 각각 30%, 60% 성장했습니다. 한화오션도 고수익 상선 비중을 넓히면서 매출 3조 4139억원, 영업이익 4857억원을 기록했습니다. 자회사 실적이 버텨 주면서 그룹 전체 손실 폭을 줄이는 데 도움이 됐습니다.
4분기 반등 가능성
회사는 4분기부터 실적이 본격적으로 개선될 것으로 보고 있습니다. 폴란드 K9와 천무 2차 물량이 인도되고, 이집트와 호주 K9 사업도 함께 진행되기 때문입니다. 폴란드 K9 자주포 2차 물량은 규모가 크고, 천무 역시 수출 물량 인도가 예정되어 있어 지상방산 매출을 크게 끌어올릴 것으로 보입니다. 지상방산 부문 수주잔고가 약 35조원에 달하는 만큼 올해 남은 기간과 내년에도 안정적인 일감이 확보되어 있습니다.
해외 수주 흐름
3분기에도 해외 수주 성과는 이어졌습니다. 8월에는 스페인 인드라시스템스와 K9 수출 실행계약을 맺어 서유럽 시장에 진출했습니다. 미국에서는 차세대 기동전술포 시제품 공급계약을 확보했고, 9월에는 크로아티아와 약 6400억원 규모의 천무 18대 수출 계약을 체결했습니다. 유럽에서 천무를 도입한 나라는 4개국으로 늘었습니다. 국내에서는 다목적무인차량 아리온스멧 양산 계약도 따냈습니다. 스페인 계약은 K9을 처음으로 서유럽에 공급한다는 점에서 향후 추가 수출 가능성을 열어 주는 성과입니다. 미국 MTC 사업은 시제품 단계이지만 향후 본계약으로 이어질 가능성이 있어 주목됩니다.
대전사업장 안전 대응
대전사업장은 안전 확보를 최우선으로 하면서 생산 차질 영향을 최소화하겠다고 밝혔습니다. 대전사업장에서 생산 차질이 생기면 4분기 인도 일정에 직접적인 영향을 줄 수 있기 때문에 안전 관리와 일정 관리가 함께 중요합니다. 방산 제품은 인도 시점이 계약과 직결되기 때문에 생산 현장의 안정적인 운영이 곧 실적 회복의 발판이 됩니다.
정리하며
이번 한화에어로 영업익 감소는 방산 수요 악화가 아니라 납품 일정과 매출 인식 시점의 차이에서 비롯된 일시적 변동입니다. 3분기 누적 실적은 이미 전년 대비 성장했고, 지상방산 수주잔고 35조원이 뒷받침되고 있습니다. 4분기부터 폴란드 K9와 천무 2차 물량, 이집트와 호주 K9 사업이 본격화되면서 실적 회복이 기대됩니다. 앞으로 한화에어로스페이스가 유럽과 미국 등 글로벌 시장에서 수출 영역을 넓혀가는 흐름을 지켜보는 것도 흥미로울 것입니다.
자주 묻는 질문
Q: 한화에어로 영업익 감소가 오래 갈까요?
A: 아니요. 4분기 폴란드 K9와 천무 2차 물량 인도가 본격화되고 이집트와 호주 K9 사업이 진행되면서 실적이 개선될 것으로 보입니다. 1분기부터 3분기까지 누적 영업이익도 이미 전년보다 늘었습니다.
Q: 지상방산 영업이익이 96% 줄어든 이유는 무엇인가요?
A: 폴란드 K9 2차 물량 등 주요 사업의 인도 일정이 4분기에 몰렸고, 일부 물량은 2분기에 먼저 납품됐기 때문입니다. 매출 인식 시점이 달라진 일시적 영향입니다.
Q: 3분기 수주 성과도 있었나요?
A: 네, 스페인 K9 수출 실행계약, 미국 차세대 기동전술포 시제품 공급계약, 크로아티아 천무 18대 수출 계약 등을 체결했습니다. 지상방산 수주잔고는 약 35조원입니다.